

Инвестиции через интернет давно перестали быть чем-то необычным. Сегодня открыть торговый счёт можно буквально за несколько минут: достаточно зарегистрироваться на сайте, связаться с менеджером и пополнить баланс. На этом фоне появляется всё больше платформ, которые внешне напоминают настоящих брокеров, но при попытке вывести деньги клиент сталкивается с совсем другой реальностью. Acerra — одна из таких платформ, к работе которой у клиентов возникает немало вопросов. На первый взгляд сервис предлагает привычный набор финансовых инструментов: валюты, акции, индексы, криптовалюты, сырьевые товары и другие активы. Пользователю обещают возможность самостоятельно распоряжаться капиталом, совершать сделки и получать прибыль. Проблемы начинаются тогда, когда человек решает забрать свои деньги. По сообщениям клиентов, в отдельных случаях после подачи заявки на вывод появляются дополнительные условия. Пользователю могут сообщить о необходимости оплатить комиссию, налог, страховку или другое обязательное начисление. Иногда речь идёт о подтверждении операции или специальном коде. После выполнения одного требования может появиться следующее. Для человека, который уже видит в личном кабинете крупную сумму, такая ситуация становится настоящей ловушкой. Кажется, что достаточно сделать ещё один перевод — и деньги наконец поступят на банковский счёт. Поэтому клиент продолжает платить, хотя первоначальная сумма уже давно перестала быть единственным финансовым риском.
Информация о брокере мошеннике, общий обзор
Acerra позиционирует себя как инвестиционный сервис, через который пользователи могут работать с разными финансовыми инструментами. Сам по себе такой набор услуг не является чем-то необычным. Современные брокерские платформы действительно позволяют одновременно работать с валютными парами, акциями, индексами, сырьём и цифровыми активами. Однако при оценке финансовой компании важно смотреть не только на то, какие инструменты она предлагает. Намного важнее понять, кто именно стоит за платформой, где зарегистрирована организация, кто отвечает за её деятельность и каким образом защищаются деньги клиентов. Именно здесь у Acerra появляются вопросы. У потенциального клиента должно быть достаточно информации для самостоятельной проверки компании. Речь идёт о юридическом названии, регистрационных данных, адресе, информации о руководстве, лицензии и регулирующем органе. Не менее важны договор с клиентом, правила вывода средств, порядок начисления комиссий и реквизиты организации, которая фактически принимает деньги. Когда эти сведения представлены неполно или их сложно проверить, человек оказывается в невыгодном положении. Он видит торговую платформу и цифру на экране, но не понимает, кому юридически принадлежит этот счёт. Отдельный вопрос — возраст и история самого проекта. Даже если сайт выглядит современно и на нём размещены профессиональные материалы о финансовых рынках, это ещё не говорит о продолжительном опыте компании. Дизайн можно создать за несколько недель, а торговый кабинет — настроить с помощью готового программного решения. Поэтому внешний вид платформы не должен использоваться как доказательство её надёжности. Ещё один важный момент — общение с менеджерами. В нормальных отношениях с лицензированным финансовым посредником клиент понимает, за что он платит. Комиссии должны быть заранее предусмотрены условиями обслуживания, а не появляться непосредственно перед выводом средств. Если после подачи заявки сотрудник сообщает: «Чтобы вывести деньги, сначала оплатите ещё одну сумму», нужно остановиться и проверить ситуацию. Особенно опасным становится сценарий, при котором платежи постоянно меняют название. Сначала может появиться комиссия, затем налог, потом страховка, после этого — плата за подтверждение личности или разблокировку перевода. Для клиента всё это выглядит как последовательность технических процедур. На практике подобный подход способен превратить один депозит в цепочку новых платежей.
Проверка данных компании
Перед переводом денег любой брокер должен пройти базовую проверку. Она не требует специальных знаний и в большинстве случаев занимает совсем немного времени. Первое, что нужно установить, — юридическое лицо. Название на сайте и название организации, которая принимает деньги, могут отличаться. Поэтому важно посмотреть договор, платёжные реквизиты и юридические документы. Второй вопрос — лицензия. Если компания заявляет, что оказывает брокерские или инвестиционные услуги, необходимо понимать, какой орган имеет право контролировать её работу. Одной надписи «регулируемый брокер» недостаточно. Должно существовать конкретное подтверждение: название регулятора, номер разрешения и юридическое лицо, которому оно выдано. Третий момент — адрес. Реальная финансовая организация обычно не скрывает, где она зарегистрирована. Если вместо полноценного юридического адреса используются только электронная почта, мессенджер или форма обратной связи, это повод проявить осторожность. Четвёртый пункт — документы. До внесения денег клиент должен иметь возможность ознакомиться с договором, правилами торговли, условиями вывода и перечнем комиссий. Особенно внимательно стоит читать разделы, посвящённые дополнительным платежам. Проблема заключается в том, что многие люди начинают изучать документы только после того, как уже потеряли деньги. До этого внимание сосредоточено на другом: сколько можно заработать, какие активы доступны и какую прибыль обещает менеджер. Это нормальная человеческая реакция. Когда человеку показывают потенциальный доход, он гораздо меньше думает о том, что произойдёт через несколько месяцев при попытке вывести средства. В случае с Acerra именно этап вывода средств вызывает наиболее серьёзные вопросы.
Схема обмана брокера мошенника
Сценарии инвестиционного мошенничества часто начинаются довольно безобидно. Человеку предлагают попробовать торговлю. С ним связывается менеджер, рассказывает о рынке, помогает зарегистрировать аккаунт и объясняет, как пополнить баланс. После первого платежа клиент видит в личном кабинете операции и изменение суммы. Иногда ему показывают прибыльные сделки или предлагают совершить несколько операций под руководством специалиста. Постепенно формируется доверие. Менеджер уже не воспринимается как случайный человек из интернета. Он знает имя клиента, понимает его финансовые возможности, регулярно пишет и объясняет происходящее на рынке. Если баланс в кабинете растёт, доверие становится ещё сильнее. Следующий этап наступает тогда, когда клиент хочет вывести деньги. Именно здесь может появиться первое неожиданное условие. Например, пользователю сообщают, что для вывода необходимо заплатить комиссию. Клиент соглашается. После оплаты возникает новое требование — налог, страховка, подтверждение операции или дополнительная верификация. Человек уже заплатил один раз и думает: «Раз осталось совсем немного, лучше довести процесс до конца». На этом и строится психологическая ловушка. Каждый следующий платёж объясняется как последний. Клиенту могут говорить, что после него перевод будет разблокирован, деньги уже находятся в обработке или банковская операция почти завершена. Иногда используется более сильное давление. Менеджер предупреждает, что промедление приведёт к блокировке аккаунта, начислению штрафа или потере прибыли. В результате человек начинает принимать решения не спокойно, а под воздействием страха потерять уже вложенное. Если денег не хватает, могут предложить занять средства, оформить кредит или воспользоваться помощью знакомых. Важно понимать: наличие цифры на торговом счёте ещё не означает наличие такой же суммы на банковском счёте брокера. Пользователь может видеть в личном кабинете условную прибыль, но это не подтверждает, что соответствующие деньги действительно доступны для вывода. Поэтому главный тест любой инвестиционной платформы — не обещание доходности, а возможность нормально получить собственные средства. Если вывод превращается в бесконечную цепочку дополнительных платежей, это серьёзный сигнал остановиться и не переводить больше денег.
Разоблачение брокера мошенника
При оценке платформы важно смотреть не на один отдельный факт, а на совокупность признаков. Первый сигнал — недостаток прозрачной информации о компании. Клиент должен понимать, с какой организацией он вступает в финансовые отношения. Второй — сложности с выводом средств. Если депозит принимается быстро, а возврат денег внезапно превращается в многоэтапную процедуру с дополнительными платежами, это требует отдельного внимания. Третий признак — давление со стороны менеджера. Добросовестный финансовый консультант может рассказать о рисках, комиссиях и особенностях сделки. Но решение о переводе денег не должно приниматься под угрозами, спешкой или обещанием, что «если не оплатить сегодня, всё будет потеряно». Четвёртый сигнал — постоянное появление новых условий. Если после оплаты комиссии выясняется, что теперь требуется страховка, затем налог, потом дополнительное подтверждение, клиенту стоит прекратить платежи и разобраться в ситуации. Пятый признак — обещание гарантированной или практически гарантированной прибыли. Финансовые рынки связаны с риском. Даже профессиональный участник рынка не может честно гарантировать постоянный высокий доход без риска потерь. Шестой — несоответствие между словами и документами. Менеджер может объяснять ситуацию одним образом, а договор не содержать соответствующего пункта. В таком случае ориентироваться нужно прежде всего на документы. Наконец, серьёзный повод для проверки — когда компания избегает конкретных ответов. Если клиент спрашивает, где зарегистрирована организация, кто является её владельцем, какой регулятор выдал разрешение и почему требуется определённый платёж, ответ должен быть понятным и проверяемым. Если вместо ответа человек получает новые обещания, давление или перевод разговора на другую тему, это уже само по себе проблема.
Негативные отзывы о брокере
Отзывы клиентов, столкнувшихся с проблемами при работе с Acerra, в основном связаны не с самим открытием счёта, а именно с дальнейшим получением денег. В подобных историях повторяется один сценарий: сначала человек видит положительный результат или растущий баланс, а затем сталкивается с невозможностью вывести средства без выполнения дополнительных требований. Некоторые клиенты описывают ситуацию, когда после подачи заявки на вывод им предлагают оплатить дополнительную сумму. Объяснение может быть разным: комиссия, налог, страховка, подтверждение операции или другая формальная процедура. Проблема возникает в тот момент, когда после оплаты ничего не заканчивается. Вместо обещанного вывода появляется новое условие. Для пострадавшего это особенно тяжело психологически. Он уже вложил деньги и видит их в личном кабинете. Ему кажется, что если сейчас остановиться, то он окончательно потеряет всё. Поэтому появляется желание заплатить ещё раз. Так человек может постепенно увеличить первоначальный убыток в несколько раз. В некоторых историях клиенты также сообщают о проблемах со связью, задержках ответов и невозможности нормально решить вопрос после возникновения спора. При этом отзывы нельзя рассматривать как судебное доказательство каждого обстоятельства. Любой комментарий в интернете представляет собой рассказ конкретного человека о собственной ситуации. Но когда в разных историях повторяются одни и те же признаки — невозможность вывода, дополнительные платежи и давление со стороны представителей платформы — такие сообщения нельзя полностью игнорировать. Для потенциального клиента это прежде всего повод остановиться и провести проверку до внесения денег. Для человека, который уже пострадал, отзывы дают другое понимание: подобная проблема может быть не обычной технической задержкой, а частью более серьёзной схемы.
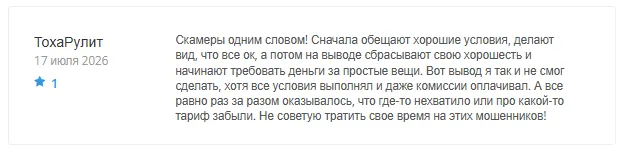
Как вернуть деньги от брокера мошенника
Если деньги уже переведены Acerra, первое, что нужно сделать, — прекратить дополнительные платежи. Особенно это важно в ситуации, когда вам обещают вернуть деньги сразу после очередной комиссии. Пока нет независимого подтверждения законности такого требования, отправлять новую сумму рискованно. Следующий шаг — собрать все материалы. Нужно сохранить переписку с менеджерами, электронные письма, номера телефонов, адреса электронной почты, договоры, скриншоты личного кабинета, историю пополнений и вывода, банковские выписки и подтверждения переводов. Не стоит удалять сообщения даже в том случае, если они кажутся незначительными. Иногда именно одна фраза менеджера помогает восстановить последовательность событий. После этого ситуацию желательно передать специалистам, которые занимаются возвратом средств. В NoFraud специалисты могут изучить обстоятельства конкретного случая, определить, каким способом были перечислены деньги, какие документы сохранились и какие действия имеют смысл предпринимать дальше. Это особенно важно потому, что способ возврата зависит от способа оплаты. Банковский перевод, карточный платёж, перевод через электронную систему или операция с цифровыми активами — это разные ситуации. Для каждого варианта существует свой набор возможных действий и доказательств. Юристам также важно понимать, что происходило после первоначального платежа. Если клиент несколько раз переводил дополнительные суммы, каждая операция должна быть отражена в общей картине. Не стоит самостоятельно связываться с неизвестными «специалистами по возврату», которые обещают гарантированный результат и требуют предварительную оплату. После потери денег человек становится особенно уязвим для повторного обмана. Правильный подход — сначала разобраться в ситуации, определить реальные возможности и только потом принимать решение о дальнейших действиях.
Почему нельзя ждать слишком долго
Многие пострадавшие откладывают обращение за помощью. Сначала они надеются, что брокер всё-таки выполнит обещание и отправит деньги. Затем ждут ответа менеджера. Потом пытаются оплатить очередное требование. Время при этом проходит. Чем дольше сохраняется переписка с мошеннической или недобросовестной платформой, тем больше новых операций может появиться в истории клиента. Кроме того, часть информации со временем становится труднее восстановить. Сайт может перестать работать, личный кабинет может оказаться недоступным, менеджер может удалить переписку или перестать отвечать. Поэтому после возникновения серьёзной проблемы лучше сразу сохранить все материалы. Даже если кажется, что сумма небольшая, консультация может помочь понять, какие действия возможны. Особенно важно не стесняться обращаться за помощью из-за того, что человек сам поверил брокеру. Подобные схемы специально строятся на доверии. Менеджеры используют профессиональные термины, показывают графики, создают ощущение персонального сопровождения и постепенно убеждают клиента вкладывать больше. Потерпевший не обязан самостоятельно разбираться во всех юридических и финансовых нюансах. Его задача — сохранить доказательства и прекратить дальнейшие необдуманные переводы.
Какие документы собрать перед обращением к специалистам
Чтобы специалистам было проще разобраться в ситуации, желательно заранее подготовить отдельную папку со всеми материалами. В неё стоит включить: договор или пользовательское соглашение; подтверждения первоначального пополнения; банковские выписки; чеки и квитанции; историю операций; скриншоты баланса; заявки на вывод; переписку с менеджерами; электронные письма; номера телефонов сотрудников; реквизиты, на которые переводились деньги; сообщения о комиссиях, налогах, страховках и других платежах; документы или файлы, которые присылала платформа. Полезно также составить простую хронологию. Например: 10 мая — открыт счёт. 12 мая — внесено 1 000 евро. 20 мая — внесено ещё 2 000 евро. 3 июня — подана заявка на вывод. 4 июня — менеджер сообщил о необходимости дополнительного платежа. 7 июня — произведён дополнительный перевод. 10 июня — появилось новое требование. Такая последовательность значительно облегчает анализ. Не нужно самостоятельно определять юридическую квалификацию произошедшего. Достаточно точно описать факты.
Итог
История с Acerra показывает одну простую вещь: оценивать инвестиционную платформу необходимо не по красивому сайту и не по цифре прибыли в личном кабинете. Главный вопрос гораздо проще — может ли клиент свободно распоряжаться собственными деньгами и понятно ли, кто несёт юридическую ответственность за их хранение и вывод. Если компания открыто предоставляет юридические данные, имеет проверяемый статус, заранее раскрывает комиссии и позволяет вывести средства в соответствии с договором, клиенту значительно проще понимать свои права. Если же после внесения денег начинаются постоянные требования дополнительных платежей, ситуация становится принципиально другой. Особенно внимательно нужно относиться к требованиям оплатить налог, страховку, специальный код, комиссию за разблокировку или другую сумму непосредственно перед выводом. Само название платежа ничего не доказывает. Важно, существует ли юридическое основание для такого требования и было ли оно предусмотрено условиями обслуживания. Не менее важно учитывать поведение менеджера. Если сотрудник торопит, пугает потерей денег, обещает гарантированный доход или убеждает взять кредит ради завершения вывода, это серьёзный повод прекратить переговоры о новых платежах. Человек, который уже попал в такую ситуацию, часто думает только об одном: как вернуть деньги как можно быстрее. Этим состоянием легко воспользоваться повторно. Поэтому после первого обмана особенно опасно доверять людям, которые обещают «вернуть средства за несколько дней» и требуют крупную предоплату. Вместо этого необходимо спокойно собрать документы и разобраться в обстоятельствах. Именно с этим может помочь NoFraud.