

Когда человек впервые сталкивается с Merabo, у него может не возникнуть ощущения, что перед ним сомнительный брокер. Есть сайт, личный кабинет, торговые инструменты, менеджеры, разные типы счетов и обещания помочь с инвестициями. Все выглядит достаточно привычно для финансовой платформы. Проблемы обычно начинаются позже — в тот момент, когда клиент решает забрать свои деньги. Ситуация, которую описывают пострадавшие пользователи, развивается примерно одинаково: человек пополняет счет, начинает торговать, видит в личном кабинете прибыль, а затем подает заявку на вывод. Вместо получения средств ему сообщают о необходимости выполнить дополнительное условие. Это может быть оплата комиссии, налога, страховки, подтверждение операции или внесение еще одной суммы. Клиент платит, рассчитывая, что после этого деньги наконец поступят на его счет. Но вместо вывода появляется новое препятствие. Именно этот момент особенно важен. Сам по себе неудачный вывод еще не доказывает мошенничество. У брокеров действительно могут быть проверки, комиссии и требования законодательства. Но когда условия возникают уже после внесения денег, постоянно меняются и сопровождаются требованиями отправить новые средства, ситуация становится совсем другой. Поэтому Merabo необходимо оценивать не по красивому интерфейсу и обещаниям менеджеров, а по более простым вопросам: кто стоит за компанией, действительно ли она имеет право оказывать брокерские услуги, кому принадлежат реквизиты для оплаты, как оформлены отношения с клиентом и почему возникают препятствия при выводе. Если деньги уже внесены, самое опасное решение — продолжать платить только потому, что менеджер обещает разблокировать счет. В подобных ситуациях важно остановиться, сохранить документы и разобраться, какие возможности для возврата средств еще остаются.
Информация о брокере мошеннике, общий обзор
Merabo позиционирует себя как брокерскую платформу, позволяющую клиентам работать с финансовыми рынками. Пользователю предлагают открыть торговый счет, пополнить его и совершать операции через личный кабинет. Предусмотрено несколько вариантов счетов. Начать можно с относительно небольшой суммы, а для более дорогих тарифов требуется значительно больший депозит. При этом клиентам предлагаются повышенное кредитное плечо, персональная поддержка и дополнительные условия для торговли. На первый взгляд это выглядит как обычная система тарифов. Однако проблема заключается в том, что наличие нескольких счетов и торгового кабинета еще ничего не говорит о надежности компании. Для обычного инвестора гораздо важнее понимать, кому именно он передает деньги. У настоящего брокера должны быть понятные юридические реквизиты. Клиенту должно быть ясно, какое юридическое лицо оказывает услуги, где оно зарегистрировано, кто отвечает за его работу и какой регулятор контролирует деятельность. С Merabo возникает целый ряд вопросов именно по этой части. Информация о компании выглядит недостаточно прозрачной. Клиенту непросто установить реальных владельцев проекта, руководителей и конкретную организацию, которая принимает деньги. Упоминание различных регулирующих структур само по себе не является доказательством наличия действующей лицензии. Еще один момент — условия торговли. Высокое кредитное плечо может выглядеть привлекательно, поскольку позволяет открывать позиции на сумму, значительно превышающую собственный депозит. Но одновременно оно многократно увеличивает риски. Для человека без большого опыта торговли это особенно опасно. Небольшое движение рынка способно привести к существенному убытку. Однако основной вопрос к Merabo связан даже не с торговыми рисками. Гораздо серьезнее ситуация, когда пользователь хочет вывести уже имеющиеся на счете средства и сталкивается с новыми финансовыми требованиями. Если брокер действительно распоряжается деньгами клиента и действует в рамках нормальной финансовой модели, процедура вывода должна быть понятной заранее. Клиент должен знать сроки, комиссии, необходимые документы и основания для возможной задержки. Когда же правила начинают меняться непосредственно перед выводом, это серьезный повод остановиться и проверить ситуацию.
Проверка данных компании
При проверке Merabo важно разделять рекламную информацию и сведения, которые можно подтвердить документально. Например, компания может заявлять о регулировании иностранными финансовыми организациями. Но наличие названия регулятора на сайте еще не означает, что именно эта компания действительно имеет соответствующую лицензию. Проверять необходимо конкретное юридическое лицо. У настоящей лицензированной организации есть название, регистрационный номер и определенный перечень разрешенных услуг. Эти данные должны совпадать между договором, сайтом компании и официальной информацией регулятора. Если на одном ресурсе используется бренд Merabo, а в платежных документах фигурирует другое юридическое лицо, это необходимо выяснить до перевода денег. Особое внимание стоит уделить юридическому адресу. Само наличие адреса не доказывает, что там действительно работает брокерская компания. Иногда используются адреса регистрационных или офисных сервисов. Еще один важный вопрос — кому принадлежат банковские реквизиты. Если клиенту предлагают внести деньги на счет физического лица, неизвестной компании или организации, которая никак не совпадает с брокером, риск существенно возрастает. То же самое касается криптовалютных переводов. Если менеджер просит отправить деньги на кошелек, не принадлежащий заявленному брокеру, необходимо разобраться, кто является фактическим получателем. Отдельно стоит проверить договор. Многие пользователи практически не читают условия перед внесением денег. Они обращают внимание на прибыль, бонусы и торговые возможности, а юридическую часть пропускают. Это ошибка. В договоре могут быть прописаны комиссии, порядок вывода, условия расторжения отношений и другие важные детали. Если брокер отказывается предоставить договор до внесения средств, это уже само по себе серьезный повод отказаться от сделки. Нельзя также считать подтверждением надежности наличие большого количества положительных отзывов. В интернете можно встретить рекламные публикации, комментарии без доказательств и материалы, созданные исключительно для продвижения проекта. Поэтому при проверке Merabo нужно смотреть не на отдельные красивые заявления, а на всю картину целиком.
Схема обмана брокера мошенника
Обычно подобная схема начинается достаточно спокойно. Потенциальному клиенту предлагают попробовать инвестиции. Сначала речь может идти о небольшой сумме. Менеджер подробно объясняет, как открыть счет, как пользоваться платформой и каким образом можно получать прибыль. После пополнения человек начинает видеть результаты торговли. Иногда в личном кабинете отображается прибыль. Клиенту показывают, что его первоначальный депозит вырос. Менеджер может сообщать, что появилась хорошая возможность увеличить заработок, и предлагать вложить больше. В этот момент человек уже психологически вовлечен в процесс. Он видит на экране определенную сумму и воспринимает ее как свои деньги. Затем наступает самый важный этап — вывод. Пользователь оформляет заявку и ожидает поступления средств. Но вместо денег получает сообщение о дополнительном условии. Например, нужно оплатить налог. Или комиссию. Или страховку. Или пройти дополнительную проверку. Иногда объяснение выглядит вполне убедительно: якобы без этого платежа система не может обработать вывод. Человек платит. После этого появляется новое условие. Именно здесь многие совершают главную ошибку — считают, что осталось совсем немного, поэтому лучше заплатить еще раз. Допустим, первоначально человек вложил 1000 долларов. На счете он видит 5000 долларов. Для вывода его просят внести еще 300 долларов. Психологически кажется, что отказаться бессмысленно: ведь после внесения 300 долларов можно получить 5000. Но после оплаты могут потребовать еще 500. Затем еще 700. И так далее. В результате клиент теряет не только первоначальный депозит, но и дополнительные суммы, которые отправляет ради получения своих же денег. Еще один распространенный прием — срочность. Менеджер говорит, что оплатить необходимо сегодня. Если этого не сделать, заявка будет отменена, счет заблокируют или возникнут дополнительные проблемы. Человеку не дают спокойно подумать. Это важная деталь. Любая финансовая операция должна позволять клиенту получить документы и принять решение без давления. Если человека постоянно торопят и пугают последствиями отказа от очередного платежа, стоит прекратить переводы.
Разоблачение брокера мошенника
Главный тревожный момент — проблемы с выводом денег. Если клиент может спокойно пополнять счет, но не может вывести средства без новых платежей, это уже серьезная причина для проверки. Второй признак — недостаточная прозрачность компании. Инвестору сложно получить полную и однозначную информацию о владельцах, юридической структуре и ответственности конкретного юридического лица. Третий — заявления о регулировании, которые необходимо самостоятельно подтверждать. Одного логотипа регулятора или названия финансового ведомства недостаточно. Четвертый — высокое кредитное плечо и обещания выгодных условий. Само по себе высокое плечо не является мошенничеством, но оно создает дополнительный финансовый риск. Пятый — постоянное появление новых требований при выводе. Это особенно важно. Если клиент заранее знал обо всех комиссиях и согласился с ними, одна ситуация. Если же после заявки на вывод неожиданно появляется новый платеж, а после его оплаты возникает следующий, это совсем другой сценарий. Шестой признак — давление со стороны менеджеров. Фразы вроде «нужно оплатить прямо сейчас», «иначе потеряете всю сумму», «это последняя комиссия» или «после этого деньги гарантированно поступят» должны заставить человека остановиться. Наконец, нельзя забывать о несоответствии между отображаемым балансом и реальной возможностью распоряжаться деньгами. Цифра в личном кабинете сама по себе не гарантирует наличие соответствующей суммы на банковском или брокерском счете. Именно поэтому проверять нужно не баланс на экране, а реальное движение средств.
Негативные отзывы о брокере
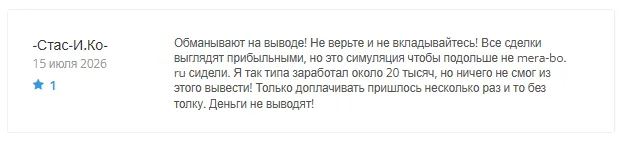
В жалобах на Merabo встречаются похожие истории. Люди рассказывают, что сначала менеджеры активно помогали с торговлей, отвечали на сообщения и убеждали увеличить депозит. Пока клиент вносил деньги, серьезных проблем не возникало. Сложности начинались после попытки вывести средства. В некоторых историях упоминаются требования заплатить налог. В других говорится о страховке или дополнительной комиссии. Встречаются ситуации, когда человек уже оплатил первоначальное требование, но после этого получил новое. Получается своеобразная цепочка: депозит → торговля → прибыль на счете → заявка на вывод → дополнительная оплата → новое требование → очередная оплата. Для пострадавшего такая ситуация особенно тяжелая. Он понимает, что уже вложил значительную сумму, и поэтому боится остановиться. Возникает мысль: «Я столько уже заплатил, осталось совсем немного». Именно на этом может строиться дальнейшее давление. Человек продолжает платить не потому, что уверен в брокере, а потому, что хочет вернуть уже вложенные деньги. В результате размер ущерба увеличивается. Поэтому если после заявки на вывод вам говорят, что необходимо еще что-то оплатить, не стоит автоматически соглашаться. Сначала нужно получить письменное объяснение, проверить договор и разобраться, действительно ли требование имеет законные основания. Особенно опасна ситуация, когда менеджер не может предоставить официальный документ, подтверждающий необходимость платежа. Нельзя считать нормой и требование перевести деньги на счет, который не связан с юридическим лицом из договора. Если такая проблема уже возникла, лучше сохранить всю переписку. Даже сообщения, которые сейчас кажутся незначительными, могут оказаться полезными при дальнейшем разбирательстве.
Как вернуть деньги от брокера мошенника
Если деньги уже потеряны, действовать лучше без паники. Первое — прекратить дополнительные платежи. Не нужно платить очередную комиссию только потому, что вам обещают после нее вывести всю сумму. Второе — собрать доказательства. Сохраните: договор; переписку с менеджерами; электронные письма; скриншоты личного кабинета; заявки на вывод; банковские выписки; чеки; реквизиты получателей; номера транзакций; данные криптовалютных переводов; телефонные номера менеджеров; адреса электронной почты; рекламные материалы. Третье — восстановить хронологию событий. Запишите по датам, сколько денег и когда было внесено, какие суммы выводились, что обещал менеджер и какие дополнительные платежи появились. После этого можно обратиться к специалистам NoFraud. В таких делах важно не просто отправить брокеру требование вернуть деньги. Сначала необходимо понять, кто получил средства, через какую финансовую систему прошел платеж и какие юридические механизмы можно использовать. В зависимости от способа оплаты могут рассматриваться разные варианты защиты. Если использовалась банковская карта, возможно обращение в банк и процедура оспаривания операции при наличии соответствующих оснований. Если был банковский перевод, анализируется маршрут платежа и получатель. Если использовалась криптовалюта, необходимо сохранить идентификаторы транзакций и данные кошельков. Юристы NoFraud могут изучить документы, оценить ситуацию и определить дальнейшую стратегию. Это может включать подготовку претензий, работу с финансовыми организациями, обращения в соответствующие органы и судебную защиту. При этом не стоит верить компаниям, которые обещают стопроцентный возврат еще до изучения документов. Честная юридическая работа начинается с анализа конкретной ситуации.
Если брокер уже заблокировал аккаунт
Блокировка кабинета не означает, что доказательств больше нет. Большая часть необходимой информации может находиться у вас. Проверьте электронную почту. Найдите письма о регистрации, пополнении счета и заявках на вывод. Посмотрите историю банковских операций. Сохраните переписку в мессенджерах. Если использовалась криптовалюта — найдите номера транзакций. Не удаляйте сообщения менеджеров. Если сохранились скриншоты баланса, сделайте отдельную копию. Полезно также сохранить документы, которые брокер присылал вам при регистрации или пополнении. После этого составьте обычную хронологию событий. Не нужно использовать юридические термины. Просто напишите, что произошло от начала до конца. Например: «Позвонил менеджер. Предложил открыть счет. Я внес 1000 долларов. Через несколько дней в кабинете появилась прибыль. Мне предложили увеличить депозит. После этого я внес еще 3000 долларов. Когда я запросил вывод, потребовали оплатить комиссию. После оплаты появилась новая комиссия. Затем аккаунт заблокировали». Такой рассказ намного полезнее, чем просто фраза «меня обманули». Чем точнее восстановлена история, тем проще специалисту определить дальнейшие действия.
Опасность повторного мошенничества
После потери денег человек часто становится целью второй волны мошенников. Они могут представиться юристами, сотрудниками банков, международных организаций или специалистами по возврату средств. Вам могут сказать, что деньги уже нашли. Осталось только оплатить комиссию. Или налог. Или страховку. Или активацию специального счета. Сценарий практически повторяет предыдущий. Поэтому нужно внимательно проверять тех, кому вы собираетесь доверить дело о возврате средств. Не передавайте неизвестным людям пароли от банковских приложений. Не сообщайте коды подтверждения. Не устанавливайте программы удаленного доступа. Не переводите криптовалюту на неизвестные кошельки. И особенно осторожно относитесь к обещаниям гарантированного возврата. Если специалист действительно занимается юридическим сопровождением, он должен сначала изучить документы и объяснить, что именно можно сделать.
Итог
История с Merabo показывает, почему одного красивого сайта и торгового кабинета недостаточно для того, чтобы считать брокера надежным. При оценке компании необходимо смотреть глубже: кто стоит за проектом, какое юридическое лицо принимает деньги, подтверждается ли лицензия, насколько прозрачны условия работы и, самое главное, что происходит при попытке вывести средства. В случае Merabo особое внимание привлекают именно проблемы с выводом. В историях клиентов повторяется схема, при которой после подачи заявки возникают новые требования об оплате. Сначала может появиться одна комиссия, затем другая. Клиент платит, рассчитывая получить деньги, но сталкивается с очередным условием. Такую ситуацию нельзя игнорировать. Если вы еще не отправили деньги по очередному требованию, лучше остановиться. Дополнительный платеж далеко не всегда решает проблему и может только увеличить размер потерь. Если деньги уже потеряны, необходимо как можно быстрее собрать документы и обратиться за профессиональной оценкой ситуации. Для специалистов NoFraud ключевым является не обещание чудесного возврата, а разбор конкретного дела: документы, платежи, переписка, реквизиты получателя, обстоятельства отказа в выводе и доступные юридические инструменты. Это особенно важно потому, что механизм возврата зависит от того, каким способом были отправлены деньги. Для банковской карты действует один порядок, для банковского перевода — другой, для криптовалюты — третий. Поэтому универсального решения здесь нет. Есть конкретная ситуация конкретного клиента, которую необходимо изучить. Если вы столкнулись с Merabo и вам отказали в выводе средств, не стоит продолжать бесконечный разговор с менеджером и отправлять новые платежи. Сохраните документы, зафиксируйте переписку, соберите банковские операции и передайте материалы специалистам. Чем раньше будет понятно, куда ушли деньги, кому они были отправлены и какие документы подтверждают перевод, тем больше возможностей остается для дальнейшей работы. И главное — не позволяйте давлению заставить вас принимать финансовые решения в спешке. Если брокер действительно работает добросовестно, его требования можно объяснить документами и договором. Если вместо этого появляются угрозы, срочность и бесконечные дополнительные платежи, ситуацию необходимо рассматривать особенно внимательно. NoFraud может помочь разобраться в обстоятельствах дела, оценить документы и определить возможные пути возврата средств. Это гораздо безопаснее, чем продолжать платить неизвестному посреднику в надежде, что «следующий платеж точно будет последним».